Raisin: Hoge rentes & Beleggen

- 862.00 Recensies
- 4,4
- Downloads
- 1.000.000+
 Analyse door Mobxio
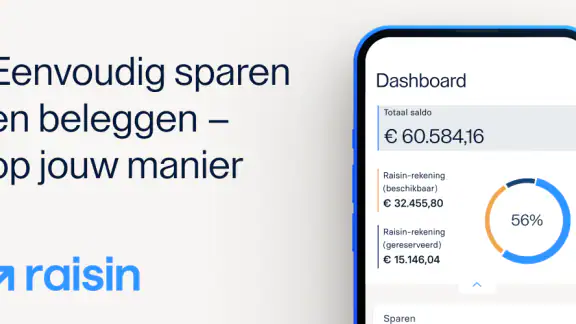
Wie sparen bij een gewone bankrekening laat staan, weet vaak niet goed of het geld daar ook de beste plek heeft. Raisin richt zich op een andere aanpak: via een financiële app kun je sparen en beleggen, met spaarrentes als belangrijk aandachtspunt. Ik vind het idee vooral interessant voor mensen die hun spaargeld bewuster willen verdelen, maar geen zin hebben om voortdurend allerlei banken en aanbieders zelf af te struinen. Wel vraagt de app om iets meer aandacht dan een simpele rekening waarop je geld parkeert.
Van eerste storting naar een vaste spaargewoonte
Raisin is een gratis financiële app van Raisin SE. De app verscheen op 14 juli 2020 en de huidige versie is 6.0.0. In de winkel staat hij als geschikt voor iedereen vanaf PEGI 3. Die leeftijdsclassificatie zegt overigens niets over de geschiktheid van een financieel product voor jouw persoonlijke situatie: daarvoor moet je zelf de voorwaarden en risico’s beoordelen.
De handigste manier om te beginnen is niet meteen zoeken naar de hoogste rente, maar eerst bepalen welk deel van je geld je werkelijk kunt missen. Ik zou Raisin gebruiken voor spaargeld met een duidelijke bestemming, zoals een buffer boven je dagelijkse betaalreserve of geld dat je later nodig hebt. Je gewone bank blijft dan de plek voor salaris, boodschappen en onverwachte uitgaven; Raisin wordt een aanvullende plek voor geld dat je bewust apart zet.
Dat onderscheid helpt voorkomen dat een aantrekkelijk renteaanbod je verleidt om te veel geld vast te zetten of te verplaatsen. Maak vooraf voor jezelf duidelijk wanneer je het geld nodig kunt hebben. Een buffer voor een kapotte wasmachine hoort anders behandeld te worden dan spaargeld voor een doel waar je pas over langere tijd aan begint.
Bij het beoordelen van een spaarmogelijkheid kijk ik niet alleen naar het genoemde rentepercentage. Ik let ook op de looptijd, de voorwaarden voor opnemen en de manier waarop de rente wordt berekend of uitgekeerd. Zulke details bepalen of een aanbod in de praktijk bij je past. Een hogere rente is minder aantrekkelijk als het geld niet beschikbaar is wanneer jij het nodig hebt.
Een herkenbaar scenario: je ontvangt maandelijks salaris en houdt na vaste lasten een bedrag over. In plaats van dat hele restant meteen naar een spaarproduct te sturen, kun je eerst een vaste dagelijkse buffer op je betaalrekening laten staan. Daarna verplaats je alleen het deel dat je voor een langere periode kunt missen. Zo wordt sparen een herhaalbare keuze, niet een impuls na het zien van een interessant aanbod.
Een aanbod beoordelen zonder op één getal te varen
Raisin past vooral bij mensen die bereid zijn een paar voorwaarden te lezen voordat ze een keuze maken. Vergelijk per optie de rente met de periode waarin die geldt, de toegang tot je geld en eventuele beperkingen. Kijk ook of je een flexibel of tijdelijk doel hebt. Voor een korte buffer is snelle beschikbaarheid vaak belangrijker dan een klein renteverschil; voor geld dat je bewust opzijzet, kan een langere horizon juist acceptabel zijn.
Ik zou bovendien een eenvoudig overzicht bijhouden van welk bedrag je voor welk doel reserveert en wanneer je de keuze opnieuw wilt bekijken. Dat kan desnoods in je eigen notities of budgetoverzicht. Zo hoef je niet telkens opnieuw te reconstrueren waarom je een bepaald bedrag hebt verplaatst. Het is geen ingewikkelde strategie, maar wel een praktische manier om financiële beslissingen consistent te houden.
Instellingen en gewoontes die het verschil maken
Een nuttige gewoonte is om vóór iedere nieuwe storting je beschikbare saldo en komende uitgaven te bekijken. Denk aan jaarlijkse verzekeringen, belastingbetalingen of een geplande reparatie. Dat soort uitgaven staat niet altijd bovenaan je gedachten, maar kan ervoor zorgen dat geld dat je als vrij spaargeld beschouwde toch nodig blijkt te zijn.
Controleer ook de instellingen en informatie die bij een gekozen product horen, in plaats van ervan uit te gaan dat je eerdere keuze automatisch nog bij je past. Rente en voorwaarden kunnen per aanbod verschillen; behandel een oude beslissing daarom niet als een permanente aanbeveling. Ik zou een vast moment kiezen om mijn doelen en beschikbare opties opnieuw door te nemen, bijvoorbeeld wanneer ik mijn maandbudget bijwerk. Dat voorkomt zowel impulsief wisselen als jarenlang niet meer naar de keuze omkijken.
Een tweede bruikbare aanpak is werken met aparte mentale potjes, ook als je je eigen doelen buiten de app bijhoudt. Geef bedragen een bestemming, zoals noodreserve, woningonderhoud of een toekomstige reis. Als je geld zonder doel bij elkaar optelt, is het makkelijker om te veel vast te zetten. Met doelen zie je sneller welk deel flexibel moet blijven en welk deel eventueel langer kan worden gereserveerd.
Voor wie ook naar beleggen kijkt, is het verstandig dat besluit los te zien van sparen. Een spaarproduct en een belegging hebben niet dezelfde functie: sparen is doorgaans bedoeld om geld beschikbaar te houden of een doel te plannen, terwijl beleggen waarde kan verliezen. Ik zou dus niet beleggen met geld dat je op korte termijn nodig hebt, en ook niet kiezen omdat de app beide onderwerpen onder één dak aanbiedt. Eerst bepalen wat je doel is, daarna pas kiezen welk soort product daarbij hoort.
Sneller werken zonder haastig te kiezen
De grootste tijdwinst komt naar mijn idee niet van een verborgen snelkoppeling, maar van een vaste beslisroutine. Bepaal vooraf je minimale buffer, je spaardoel en hoeveel tijd je aan een vergelijking wilt besteden. Wanneer je vervolgens een aanbod bekijkt, toets je het aan die drie punten. Dat maakt het makkelijker om een optie af te wijzen zonder telkens vanaf nul te beginnen.
Ook helpt het om niet elke kleine verandering aanleiding te geven tot een nieuwe beslissing. Als je gekozen oplossing nog bij je doel en de voorwaarden past, kan niets doen verstandiger zijn dan voortdurend overstappen. Omgekeerd is het zinvol om opnieuw te kijken wanneer je situatie verandert, bijvoorbeeld als je een grote uitgave verwacht of je spaardoel dichterbij komt. De truc is dus niet om vaak te handelen, maar om op relevante momenten bewust te handelen.
Raisin heeft volgens de winkelvermelding meer dan een miljoen installaties en een gemiddelde beoordeling van 4,4 op basis van ongeveer elfduizend beoordelingen. Dat geeft een indruk van de brede belangstelling, maar zegt niet automatisch of een specifieke spaaroptie bij jouw omstandigheden past. Ik zou gebruikerservaringen vooral gebruiken om mogelijke aandachtspunten te signaleren en vervolgens de actuele voorwaarden zelf te lezen.
De app is gratis te downloaden, maar dat betekent niet dat elk financieel product of iedere keuze zonder gevolgen is. Beoordeel de voorwaarden van het product zelf en let op praktische zaken zoals toegang tot je geld. De app is een hulpmiddel om mogelijkheden te bekijken; hij neemt de verantwoordelijkheid voor je financiële keuzes niet over.
Waar de aanpak grenzen heeft
Raisin is minder geschikt als je één eenvoudige betaalrekening zoekt om al je dagelijkse geldzaken te regelen. Het doel is hier niet om je boodschappen, vaste lasten en spaargeld allemaal op dezelfde manier te beheren. Wie vooral een compleet huishoudboekje, automatische categorisering van uitgaven of een centrale plek voor dagelijkse betalingen wil, kan beter kijken naar een bank- of budgetapp die daar nadrukkelijk op is gericht.
Ook wie absoluut geen tijd wil besteden aan het lezen van voorwaarden, zal de vergelijking waarschijnlijk eerder als frictie dan als voordeel ervaren. Bij financiële producten is die aandacht geen overbodige hindernis: looptijd en beschikbaarheid kunnen belangrijker zijn dan de opvallendste rente. Als je alleen op het hoogste getal afgaat, loop je het risico een keuze te maken die niet aansluit bij je behoefte aan flexibiliteit.
Beleggen vraagt weer een andere houding. Als je geen schommelingen kunt verdragen of het geld op korte termijn nodig hebt, past een belegging mogelijk niet bij je doel. Ik zou de aanwezigheid van spaar- en beleggingsmogelijkheden in dezelfde app niet opvatten als reden om beide te gebruiken. Een rustige, doelgerichte spaarstrategie kan voor sommige mensen beter zijn dan extra complexiteit.
Verder is een financiële app geen vervanging voor je eigen overzicht. Houd bij hoeveel geld je nodig hebt voor dagelijkse uitgaven, welke bedragen je voor doelen reserveert en wanneer je verwacht ze nodig te hebben. Dat overzicht helpt je beoordelen of een keuze nog klopt, ook wanneer je de app niet dagelijks opent. Juist bij sparen is minder vaak kijken soms prima, zolang je de belangrijke voorwaarden en je eigen plannen niet uit het oog verliest.
Voor wie Raisin het meest logisch is
Ik zie Raisin vooral passen bij spaarders die verder willen kijken dan hun gebruikelijke bank, bereid zijn aanbiedingen met elkaar te vergelijken en hun spaargeld een duidelijke bestemming geven. De app kan ook interessant zijn voor iemand die beleggen en sparen naast elkaar wil verkennen, zolang die persoon de verschillen tussen beide serieus neemt. De waarde zit dan niet alleen in het openen van de app, maar in het opbouwen van een rustige routine rond keuzes en controle.
Wie juist maximale eenvoud wil, zijn spaargeld onmiddellijk nodig kan hebben of geen voorwaarden wil nalopen, is waarschijnlijk beter af met een oplossing die dichter bij de dagelijkse bankrekening blijft. Dat is geen tekortkoming van Raisin; het is een verschil in behoefte. Een aanbod dat voor een langetermijndoel aantrekkelijk is, hoeft niet de beste plek te zijn voor je noodgeld.
Mijn oordeel na het afwegen van de werkwijze
Mijn oordeel is positief, met een duidelijke kanttekening: Raisin is het nuttigst wanneer je het doelgericht gebruikt en niet achter één aantrekkelijk rentegetal aanloopt. De sterkste aanpak is eenvoudig: houd dagelijkse reserves apart, geef spaargeld een bestemming, vergelijk de voorwaarden en kijk opnieuw wanneer je omstandigheden veranderen. Zo wordt de app onderdeel van een gezonde gewoonte in plaats van een bron van voortdurende twijfel.
De naam Raisin is dus vooral een goede keuze voor mensen die zelf betrokken willen blijven bij hun spaargeld en bereid zijn kleine beslissingen zorgvuldig te nemen. Ik zou hem aanbevelen aan een vriend die zijn spaargeld bewuster wil organiseren en alternatieven wil vergelijken. Voor iemand die alleen een probleemloze betaalrekening zoekt, of voor wie beleggen zonder waardeschommelingen moet zijn, zou ik een andere oplossing aanraden. De kern is niet dat je steeds meer opties nodig hebt, maar dat je begrijpt waarom je geld op een bepaalde plek staat.
Veelgestelde vragen over Raisin: Hoge rentes & Beleggen
Wat is Raisin: Hoge rentes & Beleggen?
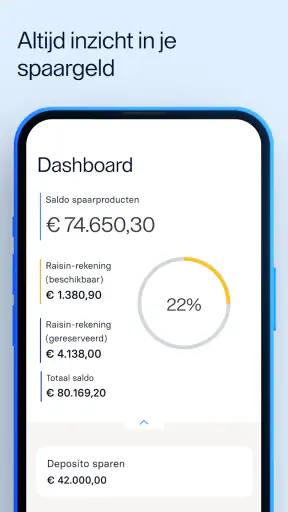
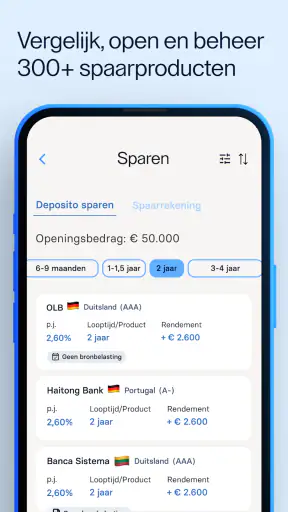
Raisin is een financieel platform waarmee je via één account spaarproducten van aangesloten banken kunt bekijken en aanvragen. Afhankelijk van het beschikbare aanbod kun je kiezen uit bijvoorbeeld deposito’s met een vaste looptijd of spaarrekeningen met variabele rente. De app biedt daarnaast informatie over beleggen. De precieze producten, voorwaarden en mogelijkheden kunnen verschillen per land en veranderen in de loop van de tijd.
Is mijn geld bij Raisin beschermd?
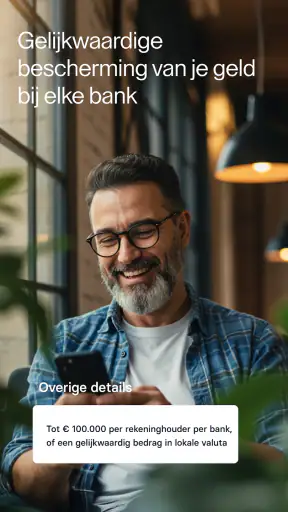
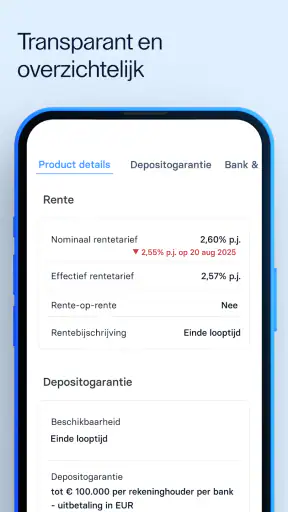
De bescherming hangt af van de bank waarbij je spaart en van het toepasselijke depositogarantiestelsel, niet alleen van de Raisin-app. In de Europese Unie geldt doorgaans bescherming tot €100.000 per rekeninghouder per bank, maar uitzonderingen en voorwaarden kunnen van toepassing zijn. Controleer vóór het openen van een product welke bank het geld aanhoudt, welk garantiestelsel geldt en hoe eventuele gezamenlijke tegoeden meetellen.
Welke kosten en voorwaarden moet ik controleren voordat ik een product open?
Bekijk vóór je een spaarproduct aanvraagt niet alleen de aangeboden rente, maar ook de looptijd, minimale inleg, eventuele opnamebeperkingen en de manier waarop rente wordt uitgekeerd. Bij een deposito staat je geld meestal vast tot de einddatum; tussentijds opnemen kan onmogelijk zijn of kosten met zich meebrengen. Controleer ook de actuele voorwaarden en eventuele kosten voor diensten of transacties.
Kan ik mijn geld op elk moment opnemen via Raisin?
Dat hangt af van het product dat je kiest. Een vrij opneembare spaarrekening biedt doorgaans meer flexibiliteit, terwijl een deposito meestal een afgesproken looptijd heeft en niet zomaar voortijdig kan worden beëindigd. Houd er rekening mee dat verwerking en overboekingen tijd kunnen kosten. Lees de voorwaarden van de betreffende bank zorgvuldig door en zet geen geld vast dat je mogelijk eerder nodig hebt.
Is Raisin geschikt voor beginnende spaarders en beleggers?
De app kan beginners helpen om verschillende spaarmogelijkheden en informatie over beleggen op één plek te bekijken, maar dat betekent niet dat ieder product voor iedereen geschikt is. Sparen en beleggen hebben verschillende risico’s: een belegging kan in waarde dalen, terwijl spaargeld onder specifieke voorwaarden door een garantiestelsel beschermd kan zijn. Vergelijk aanbieders, lees de productinformatie en bepaal eerst welke risico’s en looptijd bij je passen.
De beste onderdelen van Raisin: Hoge rentes & Beleggen
Aandachtspunten bij Raisin: Hoge rentes & Beleggen
Download Raisin: Hoge rentes & Beleggen in een andere taal